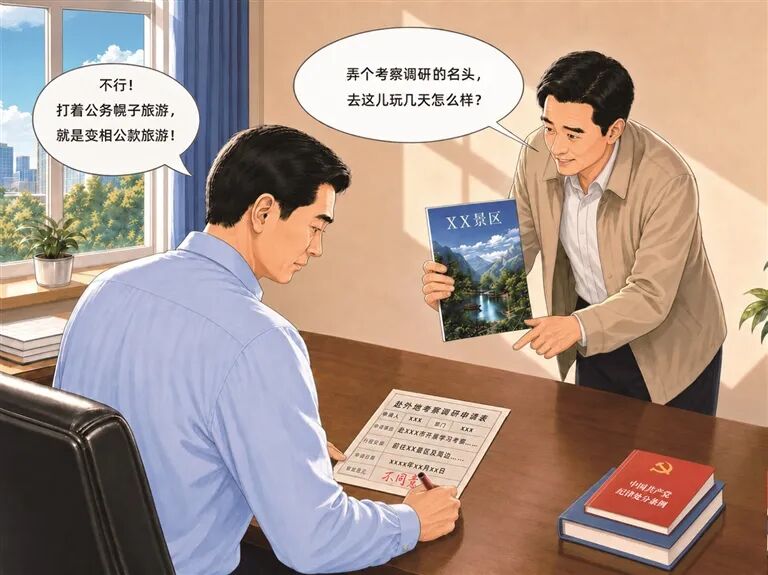
现实中,不少党员干部都有类似想法:“借着考察调研名义走走看看,算不上原则性问题。”有这样的错误认识,根源在于没有读懂《条例》第一百一十五条规定的“变相公款旅游”内涵——凡是打着公务旗号行游览观光之实的行为,无论如何包装,本质上都属于违规公款旅游。
一、辨清“变相”本质:公务名头不是公款旅游的“幌子”
《条例》第一百一十五条专门将“以学习培训、考察调研、职工疗养等为名”列入规制范围,就是要打击有名无实的变相公款旅游。如何区分正常公务行为和变相公款旅游?核心看行程的“重心”在哪里。走访的单位、座谈的内容、研究的问题,是不是都紧扣既定的公务活动?如果所谓的考察调研只是蜻蜓点水走个过场,景点打卡却排得满满当当,那显然是“公务搭台、旅游唱戏”的违规行为。本案中,余某组织的“考察调研”纯属徒有其名,根本没有实质性的公务需求,其目的就是借公务之“壳”、行游览之实。这种虚构的“公务名头”,绝不能成为违规公款旅游的“幌子”。
二、划清公私界限:个人游玩不能让公家“兜底”
《条例》明令禁止变相公款旅游,核心在于斩断“公款私用”的黑手,守住“公款姓公”的底线。公款必须且只能用于公务履职需求,绝不能用公家的钱满足私欲,更不能肆无忌惮地把公款当成个人旅游的“提款机”。本案中,余某以“考察调研”为名行观光游览之实,还将由此产生的车费、门票、餐费等旅游开销,堂而皇之地披上“考察经费”的外衣予以报销。这种慷公家之慨、拿公款为个人游玩“兜底”的行为,严重触碰了纪律红线。